Mulher empresta o cartão de crédito para ajudar um parente, fica com dívida de R$ 8 mil e descobre que precisa pagar mesmo sem ter feito as compras
Promessa de pagamento não foi cumprida e situação chama atenção para uma regra que pode surpreender quem costuma emprestar o cartão a familiares e amigos
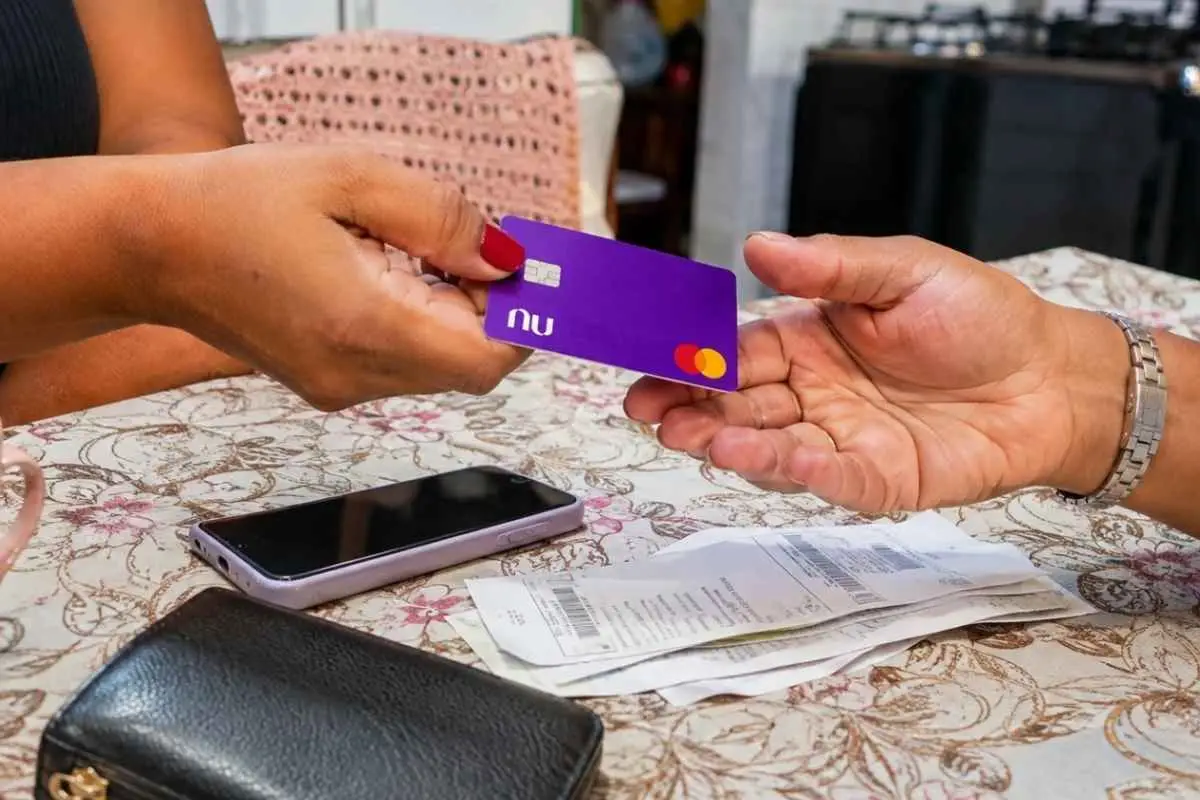
Uma tentativa de ajudar um familiar terminou em um prejuízo de R$ 8 mil para uma mulher de 37 anos, no interior de São Paulo. Após emprestar o cartão de crédito a um primo, ela descobriu que teria de assumir a dívida, mesmo sem ter realizado as compras.
Segundo o relato apresentado, Carla Mendonça, analista de recursos humanos, concordou em emprestar o cartão para que o parente comprasse equipamentos de trabalho. Ele alegava enfrentar dificuldades financeiras e prometeu pagar todas as parcelas.
Inicialmente, o acordo foi cumprido. Entretanto, os pagamentos começaram a atrasar até serem interrompidos. O familiar também deixou de responder às tentativas de contato.
Com o acúmulo das parcelas, a dívida chegou a R$ 8 mil. Carla procurou o banco na tentativa de transferir a cobrança para o primo, mas foi informada de que continuava responsável pelas despesas realizadas com sua autorização.
Diante do risco de negativação e da cobrança de juros, ela e o marido, Rafael Nunes, de 39 anos, decidiram utilizar a reserva de emergência da família para quitar o valor.
Quem empresta o cartão de crédito é obrigado a pagar a dívida?
De acordo com a Federação Brasileira de Bancos (Febraban), quem empresta o cartão de crédito para parentes ou amigos continua responsável pelo pagamento da fatura, mesmo quando outra pessoa se compromete a assumir as parcelas.
Isso acontece porque o contrato de crédito é firmado entre o titular e a instituição financeira. Um acordo particular entre familiares não transfere automaticamente essa obrigação ao banco.
Na prática, quando uma pessoa autoriza que um terceiro utilize seu cartão, o simples descumprimento da promessa de pagamento não torna a compra uma fraude bancária.
A situação é diferente quando existem transações não autorizadas, golpes ou falhas de segurança. Nesses casos, o consumidor pode contestar as operações, e a responsabilidade deve ser analisada conforme as circunstâncias.
O Banco Central orienta que vítimas de compras não reconhecidas procurem imediatamente a instituição financeira para comunicar o problema e solicitar a contestação.
É possível cobrar o dinheiro do parente que não pagou?
Apesar de continuar responsável pela fatura perante o banco, o titular do cartão pode buscar o ressarcimento de quem assumiu o compromisso de pagar pelas compras.
O Código Civil brasileiro reconhece a validade de acordos verbais em situações nas quais a lei não exige uma forma específica. Entretanto, a falta de um documento escrito pode dificultar a comprovação da dívida.
Mensagens de WhatsApp, comprovantes de pagamentos anteriores, transferências bancárias e outros registros podem ajudar a demonstrar que o familiar havia assumido a obrigação.
Dependendo das provas, também é possível recorrer à Justiça para tentar recuperar os valores.
Por isso, a orientação é evitar emprestar o cartão quando não houver condições financeiras de assumir integralmente a despesa. Mesmo que outra pessoa utilize o limite, o atraso pode gerar juros, comprometer o orçamento e resultar na inclusão do nome do titular em cadastros de inadimplentes.
Siga o Portal 6 no Google News e fique por dentro de tudo!